
Versicherungsvermittlung für Immobilien
Versicherungs-vermittlung
Wir vermitteln Versicherungslösungen, die zu Ihrer Immobilie und Ihrer Situation passen.
Um welche Immobilie handelt es sich?
Wo befindet sich Ihr Haus?
Wie groß sind Wohnfläche & Grundstücksfläche?
Wie viele Zimmer hat Ihr Haus?
Wann möchten Sie Ihr Haus verkaufen?
Wo befindet sich Ihre Wohnung?
Wie groß ist die Wohnfläche?
Wie viele Zimmer hat Ihre Wohnung?
Wann möchten Sie Ihre Wohnung verkaufen?
Wo befindet sich Ihr Grundstück?
Wie groß ist Ihr Grundstück?
Ist Ihr Grundstück erschlossen?
Wie sind die Bebauungsmöglichkeiten?
Wie ist der Grundstückszuschnitt?
Wann möchten Sie Ihr Grundstück verkaufen?
Wo befindet sich Ihre Immobilie?
Um welches Gewerbe handelt es sich?
Wie groß ist Ihre Gewerbefläche?
Wann möchten Sie Ihr Gewerbe verkaufen?
Fast geschafft! Wie können wir Sie erreichen?
Vielen Dank für Ihre Anfrage!
Wir haben Ihre Angaben erhalten und melden uns in Kürze bei Ihnen mit Ihrer Immobilienbewertung.
Wie viel ist Ihre Immobilie wert?
Ihre kostenlose Immobilienbewertung
- Schnell & einfach in wenigen Schritten
- Wertermittlung von geprüften Maklern
- keine weiteren Verpflichtungen für Sie
 5.0
 Bestbewerteter
Service 2026verifiziert von: TrustindexTrustindex überprüft, ob das Unternehmen auf Grundlage der in den letzten 12 Monaten auf Google gesammelten Bewertungen einen Bewertungswert über 4.5 aufweist und sich damit für den Erhalt des Top-Rated-Zertifikats qualifiziert.
Absicherung beginnt bei Immoventis
Die passende Immobilienversicherung finden
Genau hier setzt die Versicherungsvermittlung für Immobilien von Immoventis an. Wir betrachten zunächst Ihre Immobilie und Ihre individuelle Situation, erfassen die relevanten Rahmenbedingungen und vermitteln anschließend eine passende Versicherungslösung. Dabei betrachten wir nicht nur eine einzelne Police, sondern auf Wunsch die gesamte Absicherung rund um Ihre Immobilie.
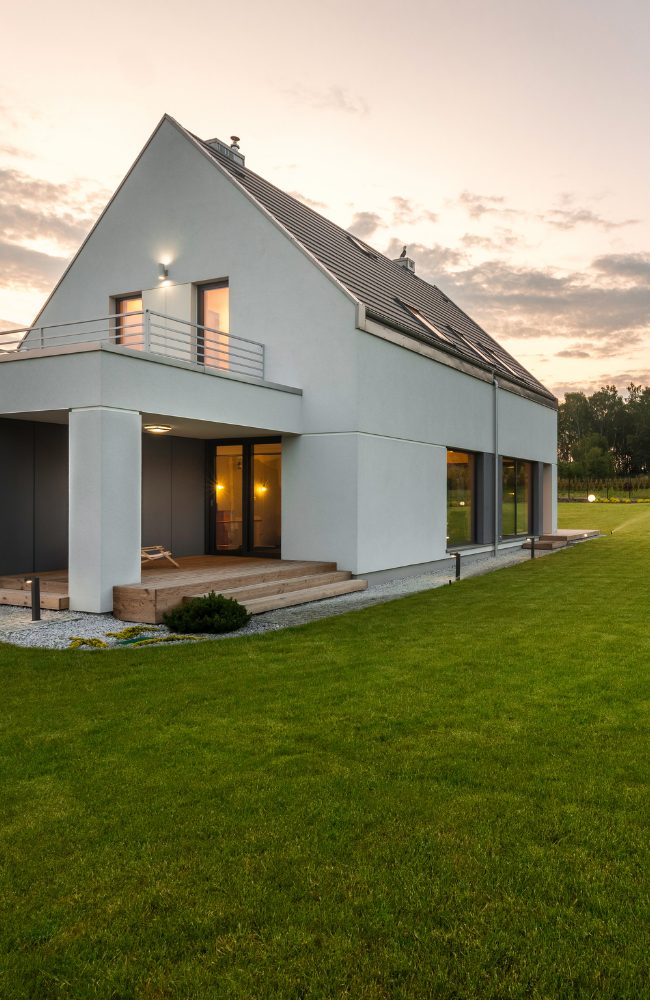
Einfamilienhäuser
Vom selbst genutzten Zuhause bis zum vermieteten Einfamilienhaus: Wir vermitteln Versicherungsschutz passend zu Gebäude, Ausstattung und individuellen Risiken.
Eigentumswohnungen
Wir betrachten vorhandene Absicherungen der Eigentümergemeinschaft und vermitteln ergänzenden Versicherungsschutz passend zu Wohnung und Nutzung.
Mehrfamilienhäuser
Vermietete Mehrfamilienhäuser bringen besondere Gebäude-, Haftungs- und Vermietungsrisiken mit sich. Wir vermitteln darauf abgestimmte Versicherungslösungen für Eigentümer.
Gewerbe & Wohnen
Bei gemischt genutzten Immobilien treffen unterschiedliche Risiken aufeinander. Wir vermitteln Versicherungsschutz, der Wohn- und Gewerbenutzung sinnvoll berücksichtigt.
Strukturiert zur passenden Absicherung
So funktioniert die Versicherungsvermittlung mit Immoventis
Wir lernen Ihre Immobilie kennen
Wir erfassen Ihren Versicherungsbedarf
Erarbeitung der passenden Versicherungsstrategie
Entscheidung für eine nachvollziehbare Versicherungslösung
Ihr Versicherungsschutz kann mit Ihrer Immobilie mitwachsen
Von der Wohngebäudeversicherung bis zur Absicherung für Bauherren
Von der Wohngebäude-versicherung bis zur Absicherung für Bauherren
Welche Versicherungen gibt es für Immobilien?
Gebäude & Eigentum
- Wohngebäudeversicherung
- Elementarschadenversicherung
- Hausratversicherung
- Glasversicherung
- Photovoltaikversicherung
- Gewässerschadenhaftpflicht
Vermietung & Betrieb
- Haus- und Grundbesitzerhaftpflicht
- Vermieterhaftpflicht
- Vermieterrechtsschutz
- Mietausfallversicherung
- Gewerbegebäudeversicherung
- Elektronikversicherung
Bau & besondere Risiken
- Bauherrenhaftpflicht
- Bauleistungsversicherung
- Feuerrohbauversicherung
- Bauhelfer-Unfallversicherung
- Maschinenversicherung
- Cyberversicherung für Gebäude
Immoventis bewertet Ihre Immobilie kostenlos
- Professionelle Bewertung von geprüften Maklern
- Wertermittlung als Basis für Ihren Verkaufspreis
- Persönliche Beratung in einem unverbindlichen Erstgespräch
Bestehende Verträge nicht einfach weiterlaufen lassen
Wann sollte der Versicherungsschutz einer Immobilie geprüft werden?
Eine Überprüfung kann insbesondere sinnvoll sein, wenn …
- Sie eine Immobilie kaufen oder neu bauen.
- eine bestehende Immobilie auf Sie übertragen wird.
- Sie erstmals vermieten oder eine bisher vermietete Immobilie selbst nutzen.
- größere Modernisierungen oder Umbauten anstehen.
- eine Photovoltaikanlage oder neue Gebäudetechnik installiert wird.
- sich der Wert oder die Nutzung der Immobilie wesentlich verändert.
- wichtige Risiken wie Elementarschäden bislang nicht berücksichtigt wurden.
- mehrere Versicherungsverträge über Jahre unabhängig voneinander entstanden sind.
- Sie Leistungen, Beiträge oder Versicherungsumfang bestehender Verträge neu bewerten möchten.
- Sie nicht sicher sind, ob Ihr aktueller Versicherungsschutz noch zu Ihrer Immobilie passt.
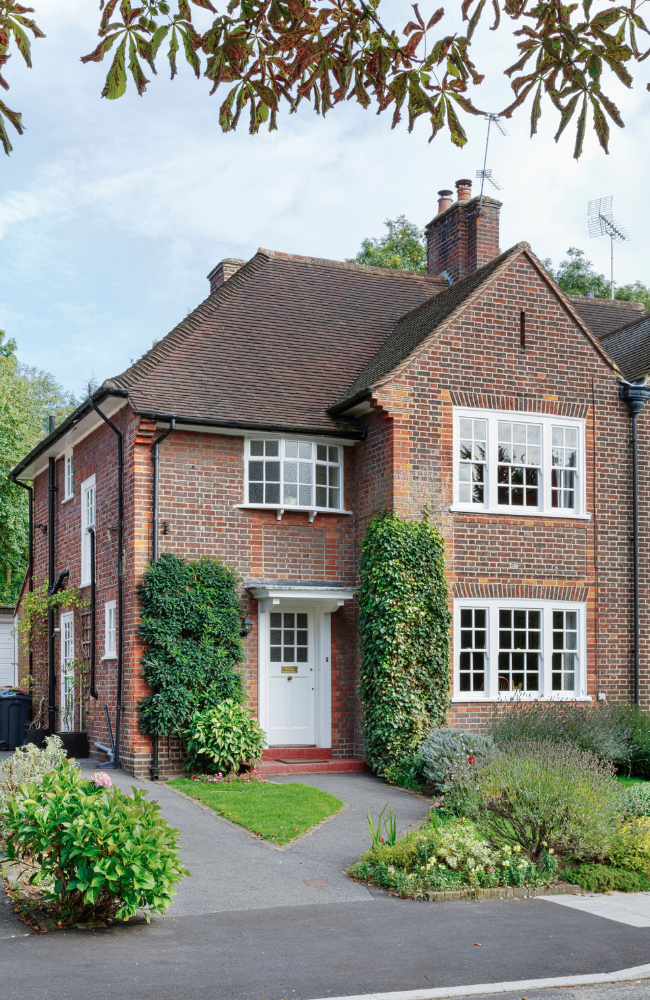
Versicherungsschutz entscheidet sich nicht nur am Beitrag
Was zeichnet eine gute Immobilienversicherung aus?
1. Passender Versicherungsumfang
2. Ausreichende Versicherungssummen
3. Verständliche Bedingungen
4. Schutz passend zur Nutzung
5. Gesamtbild statt einzelner Verträge
Versicherungsvermittlung mit Immoventis
Das sagen unsere Kunden über uns
Immoventis bewertet Ihre Immobilie kostenlos
- Professionelle Bewertung von geprüften Maklern
- Wertermittlung als Basis für Ihren Verkaufspreis
- Persönliche Beratung in einem unverbindlichen Erstgespräch
Das Team von Immoventis
Wir optimieren Ihre Immobilienversicherung
Alber Dag
Als Geschäftsführer, Immobilienmakler und Gutachter verantwortet Alber Dag die Vermittlung und Bewertung von Immobilien im Raum Hamburg.
Ronaldo Dag
Als Immobilienmakler begleitet Ronaldo Dag Eigentümer und Interessenten bei der Vermittlung von Immobilien in Hannover und Umgebung.
Anna Nottbohm
Anna Nottbohm sorgt bei Immoventis für Organisation und Koordination. Sie plant Abläufe und bearbeitet Ihre Anliegen rund um Immobilien.
Jasmin Löhr
Jasmin Löhr steht für Marketing & Design. Sie entwickelt Konzepte, Exposés und Werbemaßnahmen, damit Immobilien hochwertig und gezielt präsentiert werden.
Niklas Nottbohm
Niklas Nottbohm verbindet Fotografie mit Finanzen und Controlling. Er erstellt hochwertige Immobilienfotos und behält zugleich finanzielle Themen im Blick.
Wir sind persönlich für Sie da
Finden Sie die passende Versicherung für Ihre Immobilie
Ihr Weg zur Versicherungsvermittlung
Mo - Fr von 08:00 - 19:00 Uhr
Ihre Anfrage an Immoventis
Wie können wir Ihnen helfen?
Was würden Sie gern tun?
Wo befindet sich Ihre Immobilie?
Die konkrete Anschrift Ihrer Immobilie ist nicht verpflichtend, sie hilft uns aber, den idealen Ansprechpartner für Ihr Anliegen zu ermitteln und unsere Beratung für Sie zu individualisieren.
Was würden Sie gern tun?
Was würden Sie gern tun?
Was würden Sie gern tun?
Was würden Sie gern tun?
Je detaillierter Ihre Angaben sind, desto schneller können wir den idealen Ansprechpartner für Ihr Anliegen ermitteln und unsere Beratung an Ihre Wünsche anpassen. Natürlich behandeln wir Ihre Daten mit größter Vertraulichkeit.
Fast geschafft! Wie können wir Sie erreichen?
Vielen Dank für Ihre Anfrage!
Wir haben Ihre Angaben erhalten und melden uns in Kürze bei Ihnen.
Antworten auf wichtige Fragen
Wichtige Antworten für Sie
Häufige Fragen zu Immobilienversicherungen
Welche Versicherungen braucht man für eine Immobilie?
Welche Versicherungen für eine Immobilie sinnvoll sind, hängt von Objekt, Nutzung und individuellen Risiken ab. Zu den wichtigsten Absicherungen für Hauseigentümer zählt die Wohngebäudeversicherung. Je nach Immobilie können zusätzlich beispielsweise Elementarschutz, Haus- und Grundbesitzerhaftpflicht, Gewässerschadenhaftpflicht oder weitere Versicherungen sinnvoll sein. Bei Bauvorhaben kommen unter anderem Bauherrenhaftpflicht und Bauleistungsversicherung infrage. Eine pauschale Kombination für jede Immobilie gibt es deshalb nicht. Der notwendige Versicherungsschutz sollte immer individuell geprüft werden.
Was deckt eine Wohngebäudeversicherung ab?
Eine Wohngebäudeversicherung schützt das versicherte Gebäude im Rahmen des jeweiligen Vertrags typischerweise gegen Gefahren wie Feuer, Leitungswasser, Sturm und Hagel. Welche Gebäudebestandteile, Nebengebäude und zusätzlichen Risiken eingeschlossen sind, hängt vom konkreten Tarif ab. Naturgefahren wie Überschwemmung oder Rückstau benötigen häufig einen zusätzlichen Elementarschutz.
Was ist der Unterschied zwischen Wohngebäude- und Hausratversicherung?
Die Wohngebäudeversicherung betrifft grundsätzlich das Gebäude und fest damit verbundene Bestandteile. Die Hausratversicherung schützt dagegen bewegliches Eigentum innerhalb der Wohnung oder des Hauses, beispielsweise Möbel, Elektrogeräte oder persönliche Gegenstände. Für selbst nutzende Eigentümer können daher beide Versicherungen unterschiedliche Risiken absichern.
Ist eine Elementarschadenversicherung sinnvoll?
Eine Elementarschadenversicherung beziehungsweise ein entsprechender Zusatzbaustein schützt vor bestimmten Naturgefahren, die von einer klassischen Wohngebäudeversicherung nicht automatisch vollständig erfasst werden. Dazu können beispielsweise Überschwemmung, Rückstau, Erdrutsch oder Schneedruck zählen. Da Naturgefahren erhebliche Gebäudeschäden verursachen können, sollte der individuelle Bedarf und die konkrete Absicherung der Immobilie geprüft werden.
Welche Versicherungen sind für Vermieter wichtig?
Für Vermieter können neben der Wohngebäudeversicherung insbesondere Elementarschutz und eine Haus- und Grundbesitzerhaftpflicht relevant sein. Abhängig von Immobilie, Nutzung und persönlichem Absicherungsbedarf können außerdem beispielsweise Vermieterrechtsschutz, die Mietausfallversicherung oder weitere Zusatzversicherungen infrage kommen. Welche Kombination sinnvoll ist, hängt vom jeweiligen Objekt und den bereits bestehenden Verträgen ab.
Welche Versicherungen brauche ich beim Hausbau?
Während eines Hausbaus entstehen Risiken, die bei einer fertiggestellten Immobilie nicht in gleicher Form bestehen. Relevant können insbesondere eine Bauherrenhaftpflichtversicherung, eine Bauleistungsversicherung und eine Feuerrohbauversicherung sein. Welche Absicherungen konkret erforderlich oder sinnvoll sind, hängt von Art, Umfang und Organisation des Bauvorhabens ab.
Kann ich bestehende Immobilienversicherungen überprüfen lassen?
Ja, gerade ältere Versicherungsverträge sollten regelmäßig darauf geprüft werden, ob Versicherungssummen, versicherte Risiken und die tatsächliche Nutzung der Immobilie noch zusammenpassen. Besonders nach einem Kauf, Umbau, einer Modernisierung, dem Einbau neuer Technik oder einer Änderung zwischen Eigennutzung und Vermietung kann eine erneute Prüfung sinnvoll sein.
Was passiert mit der Wohngebäudeversicherung beim Hauskauf?
Beim Kauf einer bereits versicherten Immobilie geht die bestehende Wohngebäudeversicherung grundsätzlich zunächst auf den Erwerber über. Nach dem Eigentumsübergang bestehen gesetzliche Regelungen und Fristen für eine mögliche Kündigung beziehungsweise Fortführung des Vertrags. Deshalb sollte beim Immobilienkauf frühzeitig geprüft werden, welcher Versicherungsschutz bereits besteht und ob dieser zur zukünftigen Nutzung und zum eigenen Absicherungsbedarf passt.
